
 By
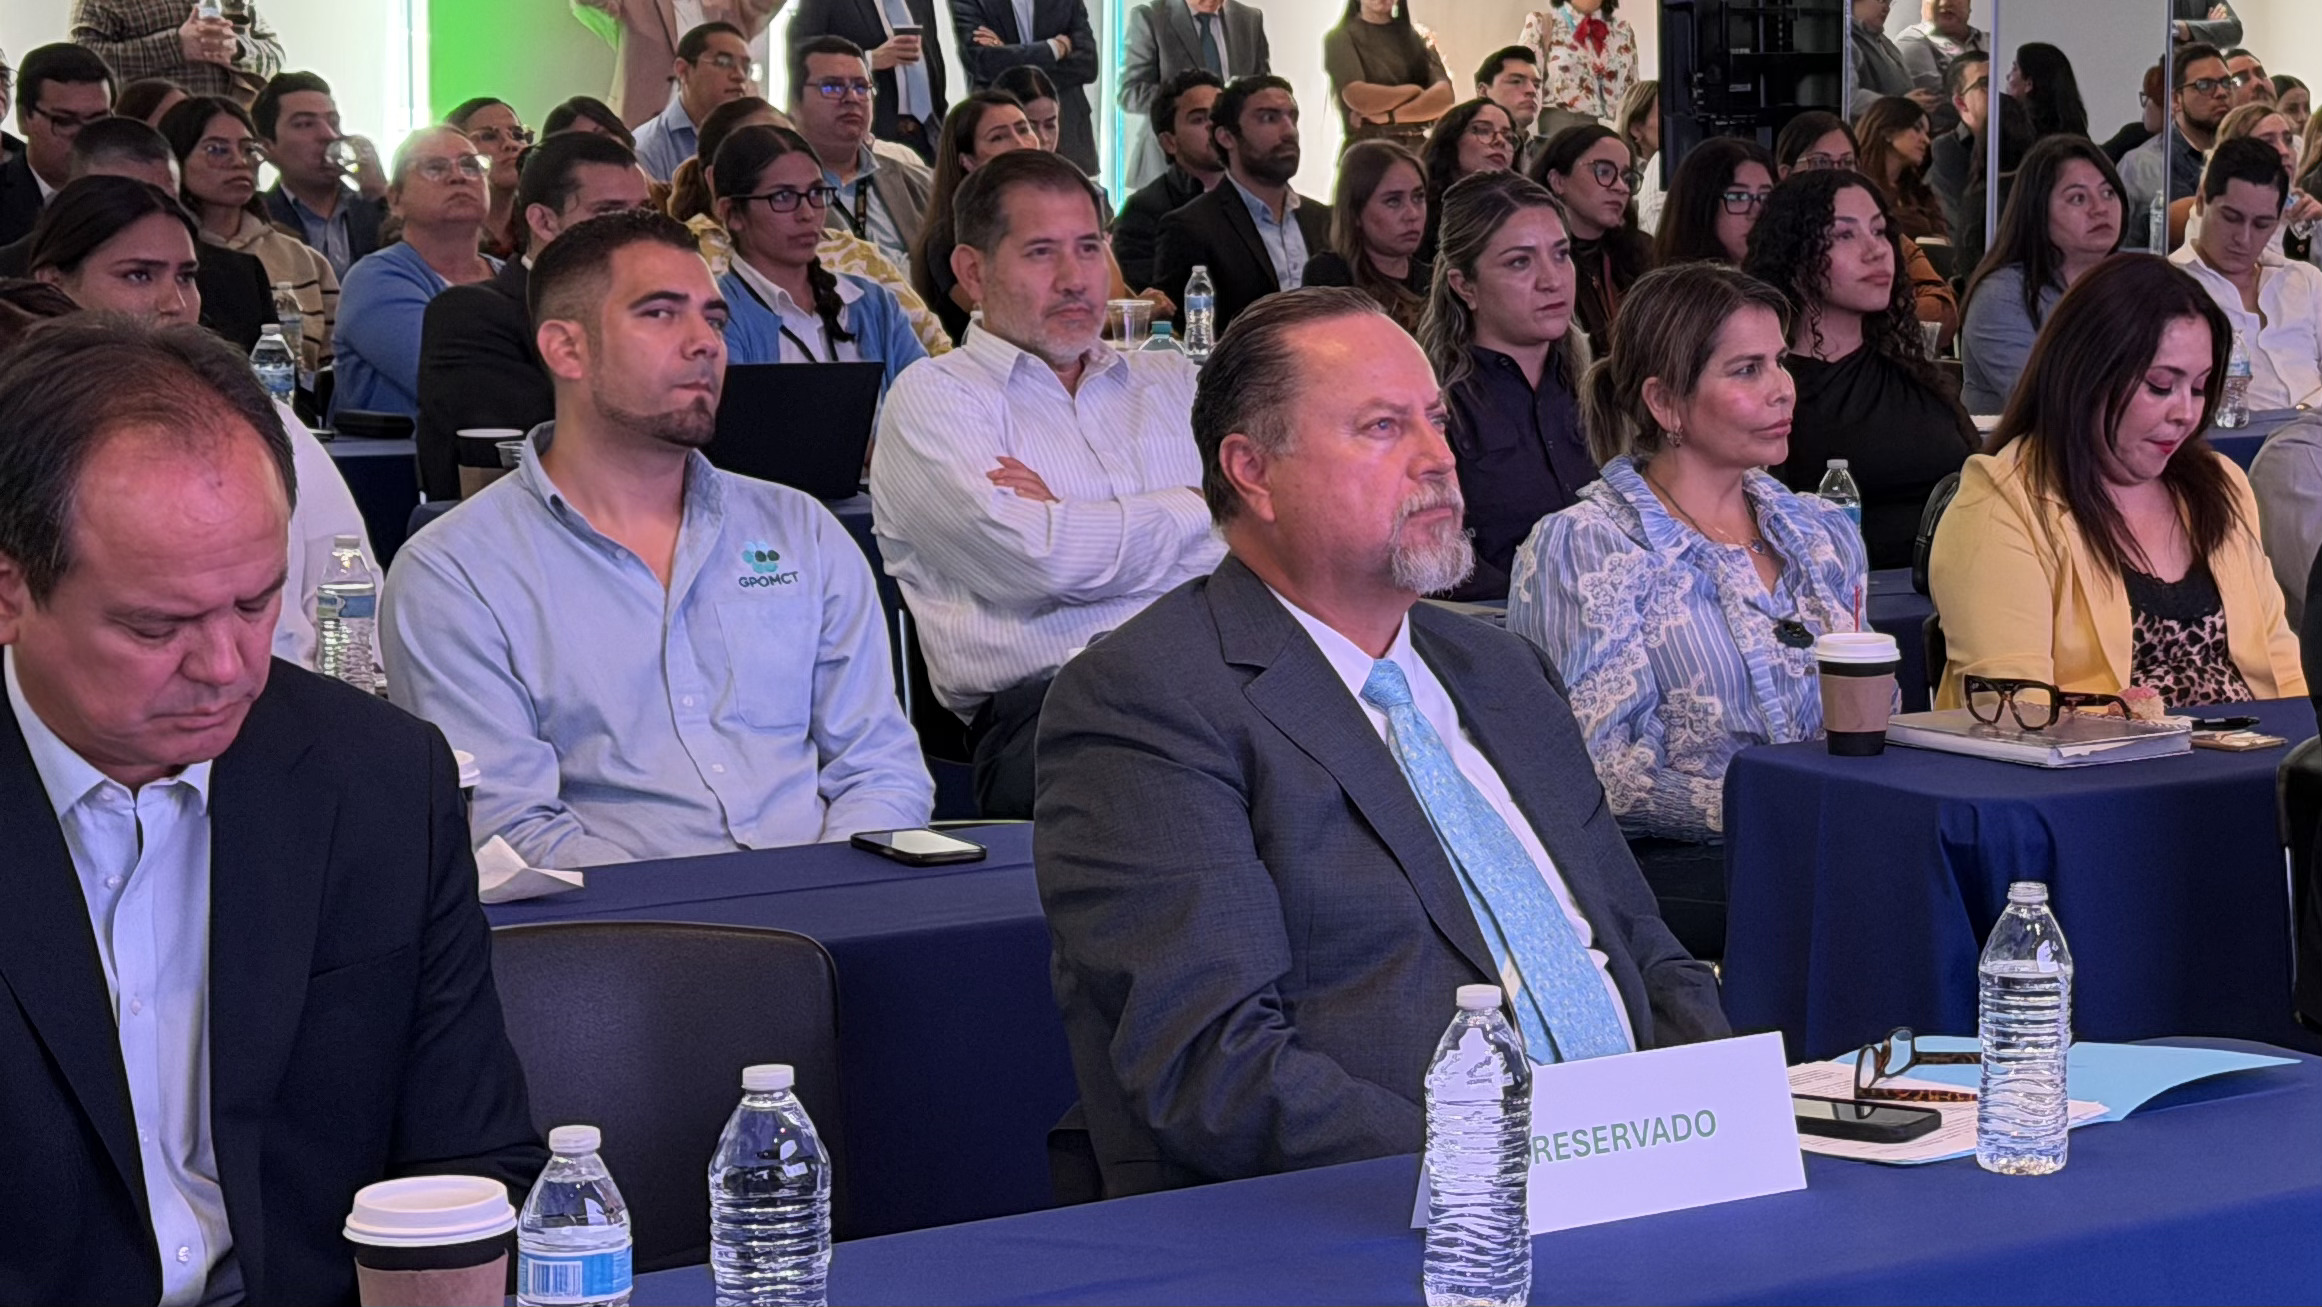
Con el Paquete Económico 2027 ya sobre la mesa del Congreso de la Unión, Deloitte reunió este martes en Tijuana a representantes del sector empresarial para analizar los cambios fiscales y económicos que podrían modificar la manera en que las compañías planean sus operaciones, inversiones y flujo de efectivo durante el próximo año.
El encuentro “Iniciativa de Reforma Fiscal 2027”, realizado en el Tijuana Trade Center, abordó tanto las modificaciones tributarias propuestas como el panorama económico sobre el que estarían operando las empresas. El Ejecutivo Federal entregó el Paquete Económico el pasado 8 de septiembre y sus disposiciones fiscales deberán pasar por el proceso legislativo antes de una eventual entrada en vigor el 1 de enero de 2027.
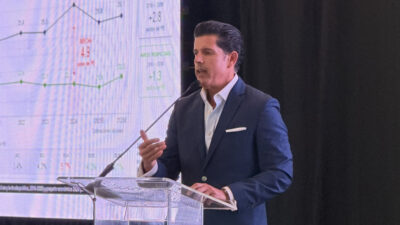
Mario García Carrasco, socio líder de la Región Occidente de Deloitte México, presentó el entorno macroeconómico y destacó los retos que enfrenta el país para generar crecimiento sostenido, elevar la productividad y fortalecer el contenido nacional dentro de sus cadenas productivas.
Para 2027, los Criterios Generales de Política Económica contemplan un crecimiento real del Producto Interno Bruto de entre 1.5% y 2.5%, una inflación de 3%, un tipo de cambio de 18 pesos por dólar, una tasa de Cetes a 28 días de 6% y un precio promedio de 61.8 dólares por barril para la mezcla mexicana de petróleo.
En materia de finanzas públicas, el escenario prevé Requerimientos Financieros del Sector Público equivalentes al 3.9% del PIB, mientras que el Saldo Histórico de los RFSP —la medida más amplia de la deuda pública— alcanzaría alrededor del 55% del PIB en 2027. Durante la exposición, Deloitte señaló que esta combinación obliga a observar con atención la capacidad de crecimiento de los ingresos frente a los compromisos de gasto del país.
Uno de los puntos de mayor interés para las empresas fue la propuesta de modificar la forma en que determinadas personas morales utilizan sus deducciones. El nuevo mecanismo estaría dirigido a compañías con ingresos acumulables superiores a 50 millones de pesos anuales.
De aprobarse en los términos planteados, cuando las deducciones de una empresa sean iguales o inferiores al 96.67% de sus ingresos acumulables, únicamente podría utilizarse el 99% de dichas deducciones. Cuando superen ese porcentaje, el monto deducible quedaría limitado al equivalente al 96.67% de los ingresos. Los montos que no pudieran aprovecharse inmediatamente podrían diferirse a ejercicios posteriores bajo las condiciones contempladas en la iniciativa.
También se propone modificar el aprovechamiento de pérdidas fiscales de ejercicios anteriores. Para las compañías sujetas al nuevo esquema, solo podrían disminuir pérdidas hasta por el 50% de la utilidad fiscal de cada ejercicio, aunque el periodo para aprovechar el remanente se ampliaría de 10 a 20 años. Especialistas señalaron durante el panel que este cambio deberá incorporarse a las proyecciones financieras de las organizaciones, ya que podría alterar el momento en que una empresa comienza a pagar ISR aun cuando mantenga pérdidas pendientes de ejercicios anteriores.
La iniciativa también contempla cambios al Régimen Simplificado de Confianza. Entre ellos se propone ampliar de 3.5 a 5 millones de pesos el límite de ingresos para determinadas personas físicas y de 35 a 50 millones de pesos para personas morales, además de ajustes en otros estímulos y mecanismos fiscales.
Para Baja California, donde la industria manufacturera y de exportación tiene un peso estratégico, el análisis trascendió el ámbito tributario. Deloitte planteó durante la sesión la necesidad de avanzar hacia un modelo IMMEX 4.0, con mayor integración de proveeduría mexicana, digitalización, cumplimiento inteligente y generación de valor dentro del país.
La firma expuso que actualmente el contenido nacional asociado a este ecosistema ronda el 6.7%, mientras que una meta de 15% hacia 2030 abriría una oportunidad estimada cercana a los 100 mil millones de dólares en proveeduría, una transición que colocaría a regiones industriales como Baja California frente al reto de desarrollar más proveedores, tecnología y capacidades locales.
Durante los paneles participaron especialistas de Impuestos y Servicios Legales de Deloitte, entre ellos Marco Díaz y César Iván Martínez, quienes profundizaron en la manera en que las modificaciones propuestas podrían reflejarse en costos, deducciones, pérdidas fiscales y decisiones de inversión de las organizaciones de la región.
Más que anticipar una reforma definitiva, el encuentro puso sobre la mesa un escenario que todavía puede modificarse durante su discusión legislativa. Para las empresas de Baja California, el desafío será comenzar a medir desde ahora cómo los posibles ajustes fiscales, el crecimiento económico y la productividad pueden modificar sus planes para 2027, en una región cuya competitividad depende cada vez más de combinar exportación, proveeduría local y generación de mayor valor agregado.


Comments